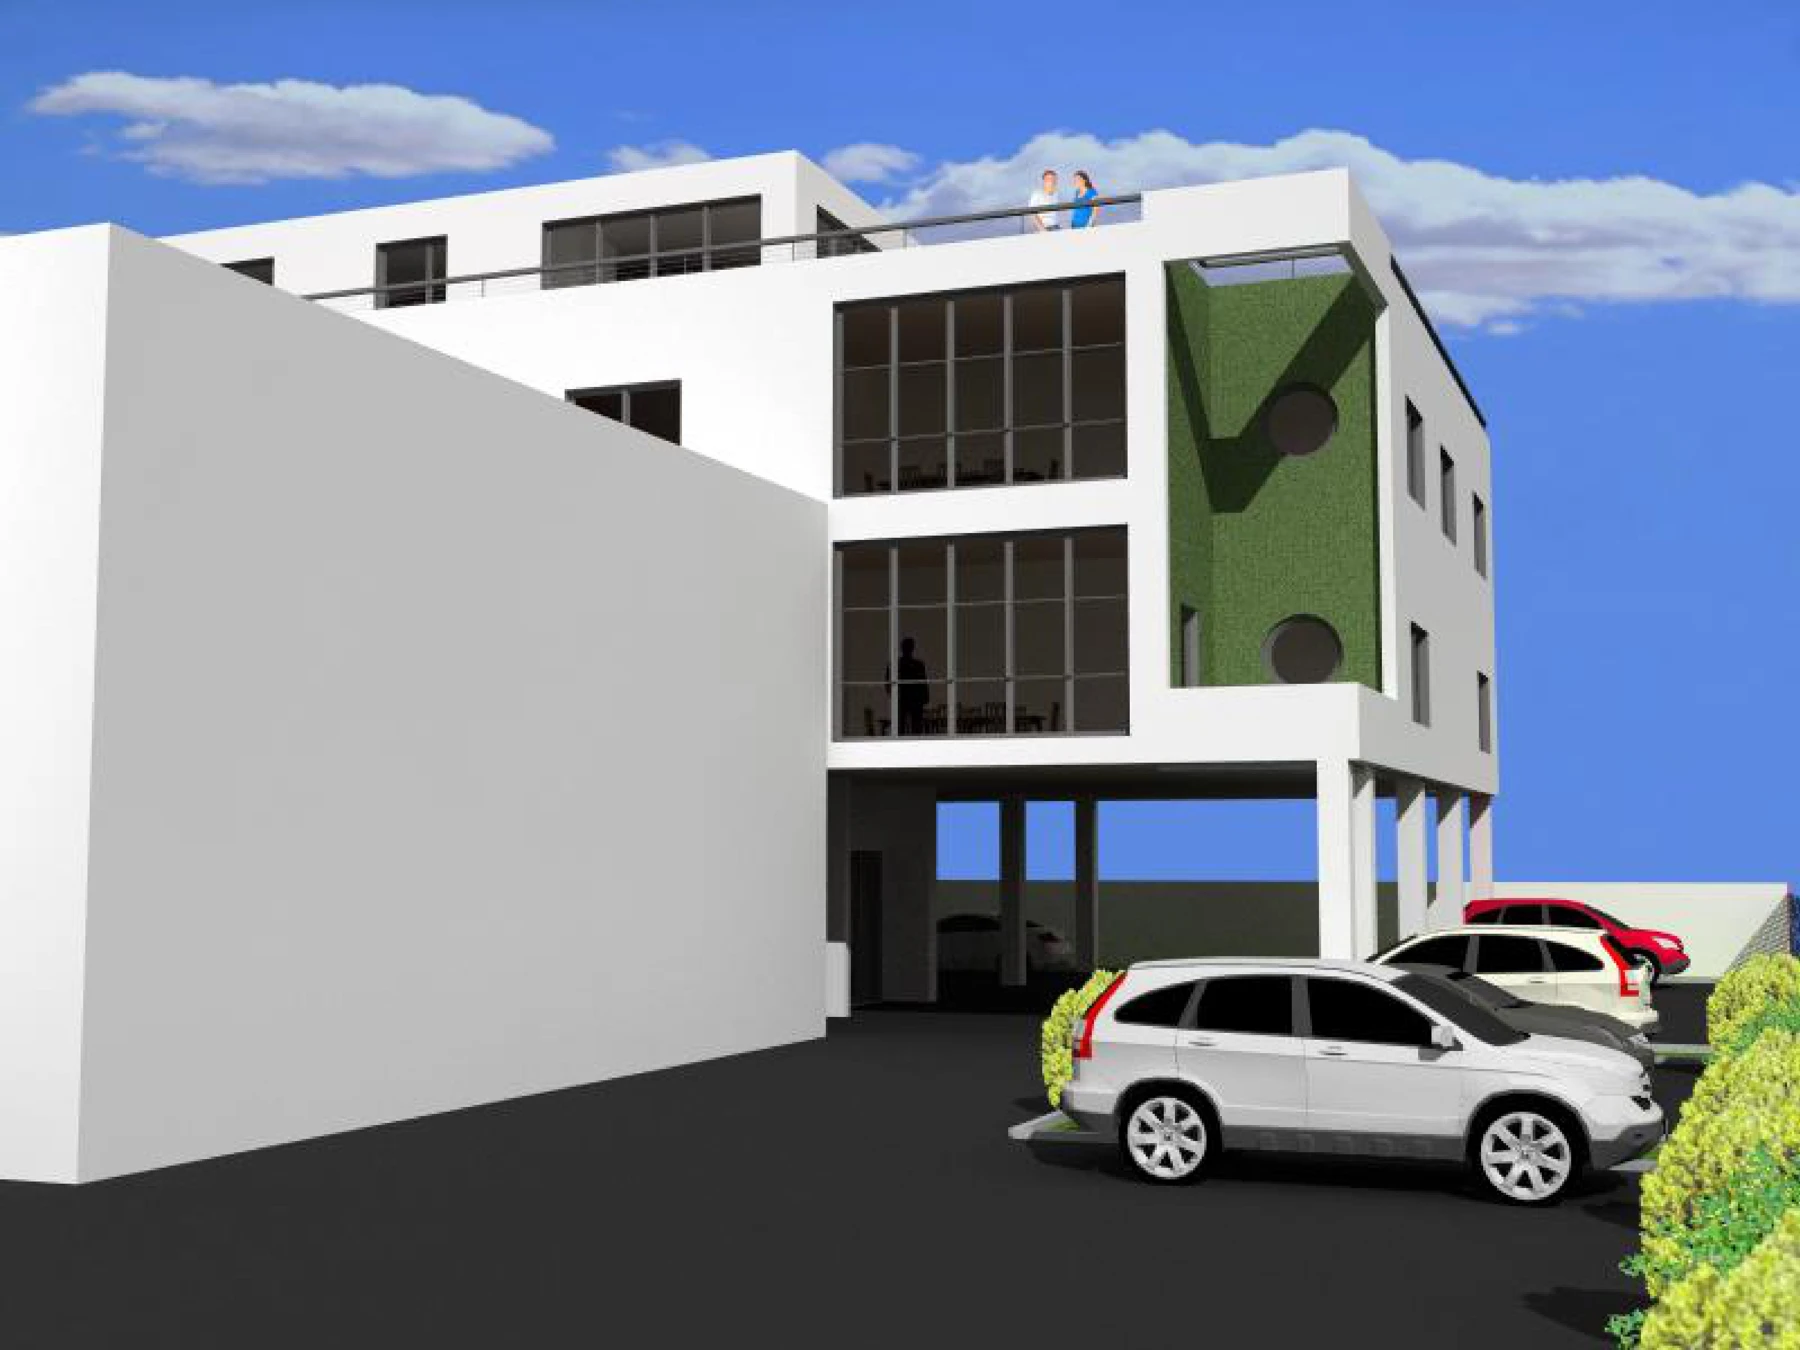
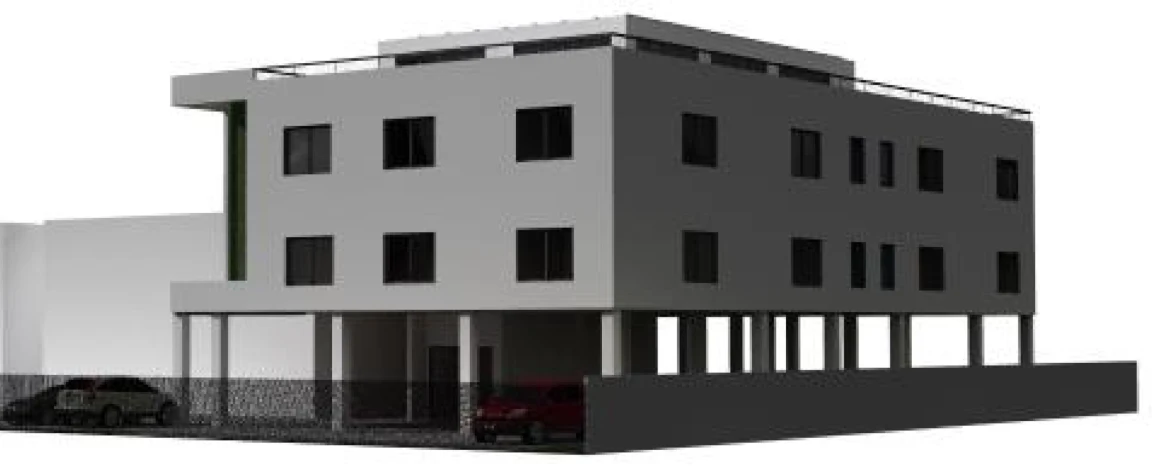
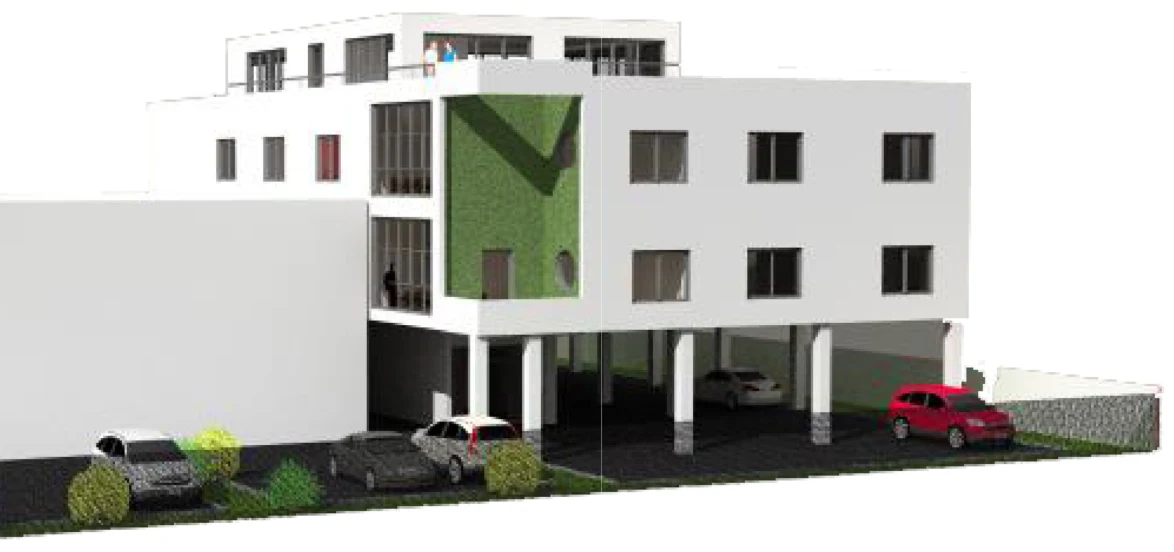
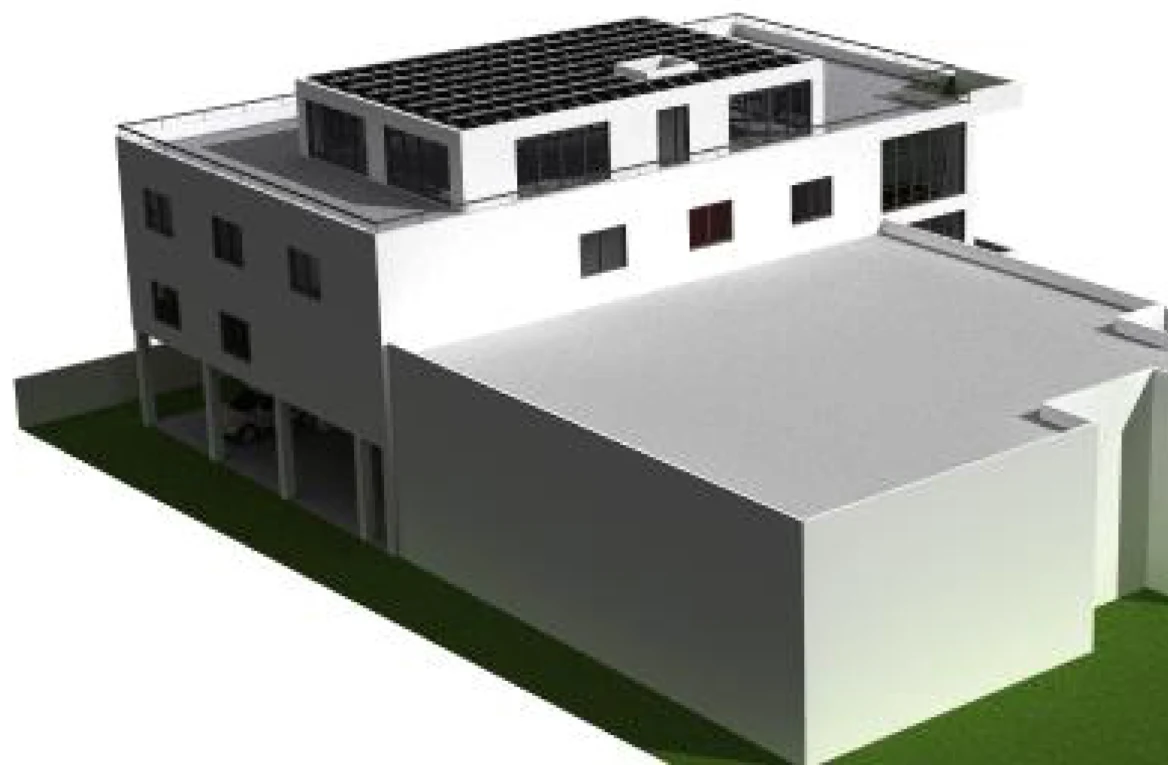
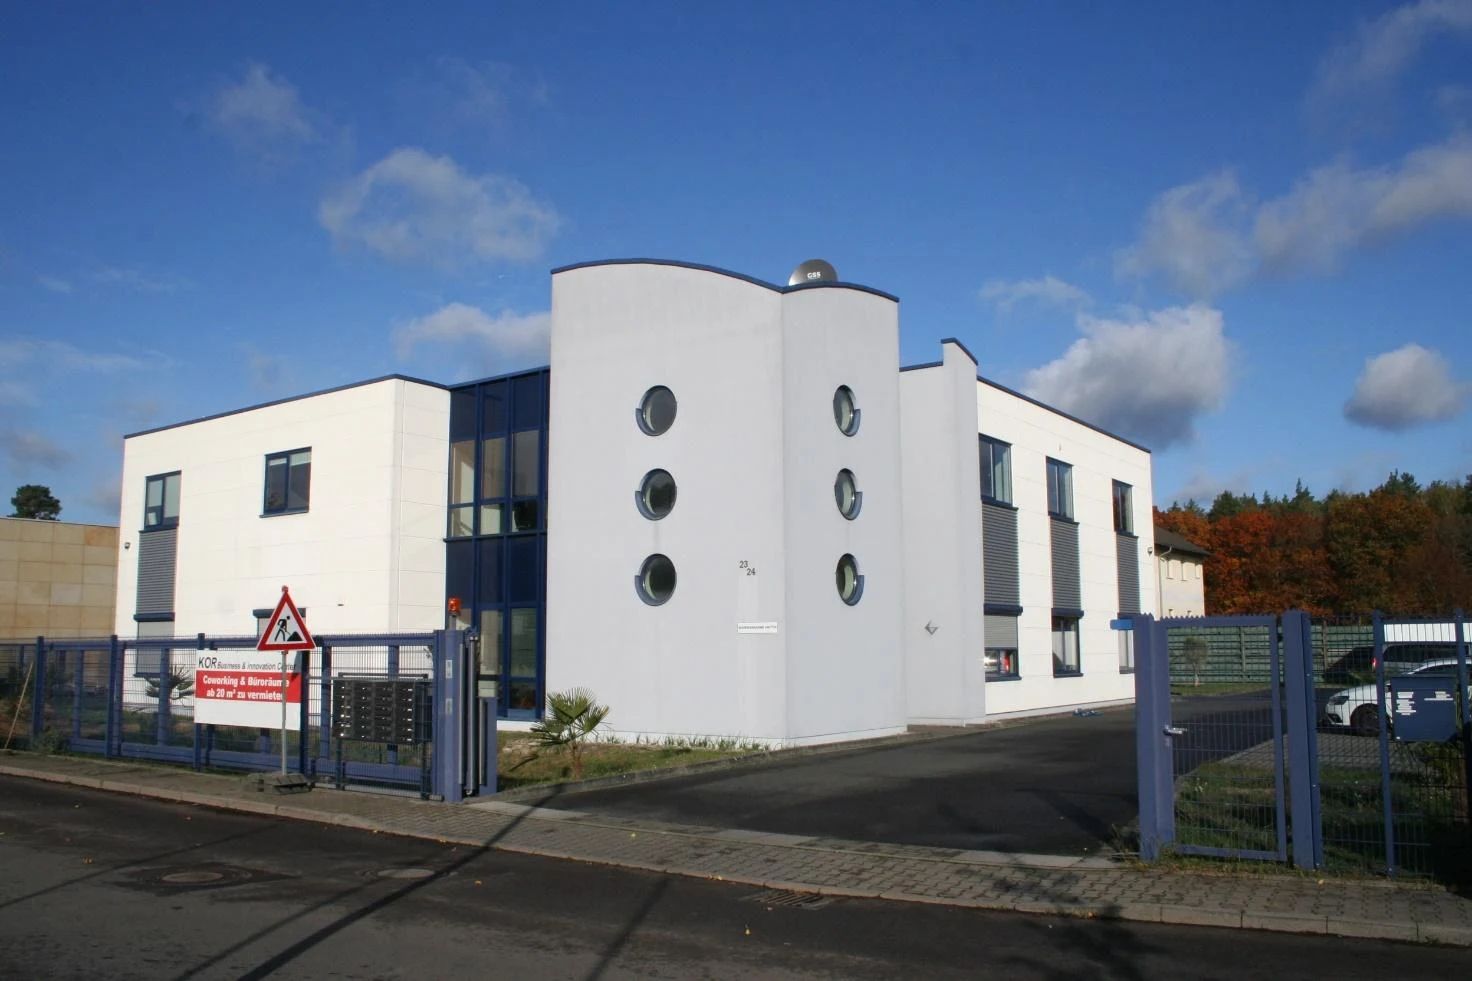
Bürohaus mit heller Fassade und runden Fenstern in der Gewerbestraße 23–24

Büroinvestment · Hohen Neuendorf · Berlin-Nord

Gewerbestraße
23–24.

Ein Bürohaus.
Zwei Perspektiven.

Bestehende Mieterträge und ein architektonisch
ausgearbeitetes Erweiterungskonzept.

Kaufpreisauf AnfrageKäuferprovision 4,0 % netto zzgl. MwSt.
4,76 % inkl. 19 % MwSt.
Bestandsaufnahme aus dem Vermietungsexposé · Aufnahmedatum nicht ausgewiesen
Grundstück1.775 m²Eigentümerangabe
Bestand15 EinzelbürosPlanbeschriftungen
Baujahr2005Vermietungsexposé
Erweiterung14 weitere BürosArchitekturplanung 2021
TransaktionAsset / Share DealStruktur gemäß Eigentümer

01 / Die Liegenschaft

Eine eigene Adresse.
Ein vielseitiges Bürohaus.

Abgeschlossene Einzelbüros, gemeinsame Infrastruktur und Stellplätze auf dem Grundstück: ein etabliertes Konzept für kleinere Unternehmen, Dienstleister und Teams.

Die Gewerbestraße 23–24 liegt im gewerblich geprägten Umfeld von Hohen Neuendorf im Landkreis Oberhavel, unmittelbar nördlich von Berlin. Der zweigeschossige Bestand verbindet helle Arbeitsräume mit Küchen, Besprechungsflächen und einem markanten Erschließungsbereich.

Nach Eigentümerangabe sind die Büros vollständig und einzeln vermietet. Die Liegenschaft wird gemeinsam mit dem Grundstück und der Entwicklungsperspektive angeboten. Alternativ ist der Erwerb der Objektgesellschaft als Share Deal möglich.

Stand der Objektinformationen

14. Oktober 2026. Vollvermietung, letzte Renovierung 2024 und Gesellschaftsstruktur sind Eigentümerangaben. Eine aktuelle Mieterliste und die Gesellschaftsunterlagen sind noch abzugleichen.

Investment Memorandum · 40 Seiten ↗
Adresse
Gewerbestraße 23–24
16540 Hohen Neuendorf
Objektart
Büro- und Geschäftshaus
Grundstück
1.775 m² Eigentümerangabe
Kataster
Flurstück 172 · Flur 005
Gemarkung Bergfelde
Baujahr / Renovierung
2005 / zuletzt 2024
Nutzung
Einzelbüros mit Serviceflächen
Vermietung
Voll vermietet Eigentümerangabe
Verkaufsumfang
Grundstück, Gebäude und
Erweiterungsperspektive
Architektur des Bestands

Klarer Baukörper. Helle Räume.

Eigenständige Arbeitsbereiche mit gemeinschaftlich genutzter Infrastruktur.

02 / Gebäude & Grundrisse

Das Gebäude
räumlich verstehen.

Drehen Sie das Modell, wechseln Sie zwischen Bestand und Erweiterung oder erkunden Sie die einzelnen Räume. Die Originalpläne sind jeweils zusätzlich verfügbar.

Schematisches Gebäudemodell3D-Modell wird geladen …
Bestand & Erweiterung
Ziehen zum Drehen · Pfeiltasten zur Steuerung

3D-Schematik auf Basis der Bestandspläne und ANTISTATIK-Planung 2021. Raumpositionen sind nachgezeichnet; Höhen, Wandstärken, Fenster, Ausstattung und Teile der Baukörper sind vereinfacht. Kein Aufmaß, kein CAD-/BIM-Modell und keine Ausführungsplanung. Die angezeigten Flächen stammen aus Planbeschriftungen, nicht aus Modellmaßen.

Bestand / Einzelbüros501 m²

256 m² im EG + 245 m² im OG

Weitere bezifferte Räume83 m²

Konferenz, Küchen und IT

Flächenbasis

Zusätzlich gibt es Flure, Sanitär-, Treppen- und weitere Bereiche ohne vollständige Flächensumme. Eine geprüfte Mietflächenberechnung steht aus.

Flächen und Pläne: Unterschiede in den Unterlagen

Die früher besprochene Renditeberechnung verwendet 502 m²; die Addition der beschrifteten Einzelbüros ergibt 501 m². Büro 9 ist im separaten Bestandsplan mit 14 m² bezeichnet, während das Vermietungsexposé Angebote ab 21 m² nennt. Die Geschossüberschriften des Vermietungsexposés auf Seiten 4 und 5 sind gegenüber dem separaten Bestandsplan vertauscht. Die Seite folgt dem separaten Plan.

Originalgrundrisse als PDF ↗

Der Büroalltag

Eigenständig arbeiten.
Infrastruktur teilen.

Digitale Anbindung

Glasfaser, separate Internetzugänge und Serverraum gemäß Vermietungsexposé.

Gemeinsame Räume

Küchen, Sitzecken und buchbare Konferenzräume ergänzen die Einzelbüros.

Ausstattung

Vinylböden, integrierte Beleuchtung, elektrische Rollläden sowie Video- und Gegensprechanlage laut Exposé.

Bestandsfotos und Ausstattung: Vermietungsexposé 2025-121. Leere Räume auf Archivfotos bedeuten keine aktuelle Verfügbarkeit. Ausstattung und Funktionsfähigkeit sind objektbezogen zu bestätigen.

Energie / Bestand

Energiedaten
transparent einordnen.

44,3kWh/(m²·a) · Wärme
30,6kWh/(m²·a) · Strom
GasEnergieträger laut Exposé

Das Exposé nennt einen Verbrauchsausweis, bezeichnet die Kennwerte aber als „Endenergiebedarf“. Der vollständige Originalausweis mit Ausstellungsdatum und Gültigkeit ist noch vorzulegen. Eine Energieklasse wird daraus nicht abgeleitet.

03 / Die Erweiterung

Mehr Raum.
Eine zweite Perspektive.

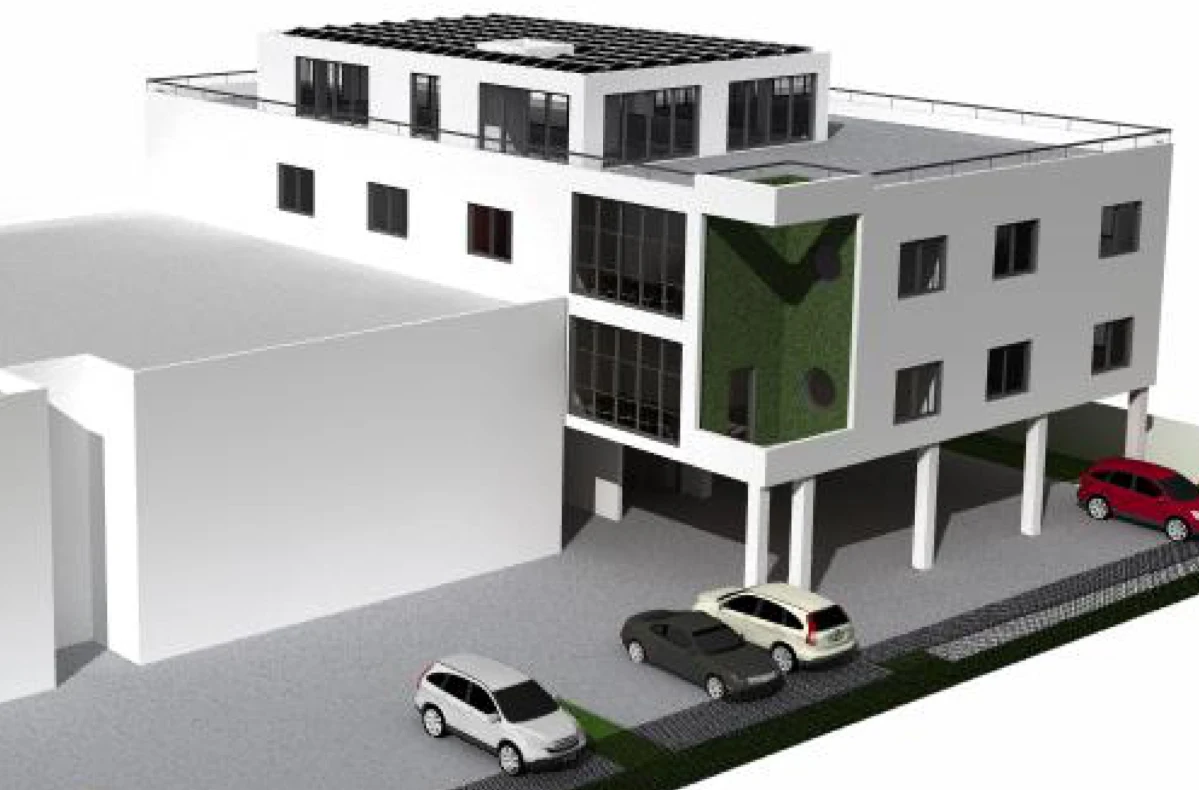
Das Konzept von ANTISTATIK aus 2021 ergänzt den Bestand um einen weiteren Baukörper mit Büros, Konferenzflächen und einem zurückgesetzten Dachaufbau mit Terrasse.

Architektonische Visualisierung der geplanten Erweiterung neben dem Bürobestand
Architekturvisualisierung · ANTISTATIK 2021 · Geplante Erweiterung, keine Bestandsaufnahme
14geplante Einzelbüros
5Konferenzräume
588,20 m²Büro- und Konferenzflächen nach Planaddition
13,90 mHöhenkote im Entwurf

Ein ausgearbeitetes Raumprogramm.

Je sieben Büros liegen im ersten und zweiten Obergeschoss: zusammen 485,20 m². Fünf Konferenzräume ergänzen 103,00 m². Die offene Erdgeschossebene sieht Zugang, Aufzug, Treppe und Technik vor. Darüber liegen Dachaufbau, Bar-/WC-Bereich und Terrasse.

Die 588,20 m² sind eine Addition beschrifteter Raumflächen. Küchen, Sanitär-, Verkehrs- und Technikbereiche kommen hinzu. Die Summe ist weder eine bestätigte Mietfläche noch die Bruttogrundfläche für eine Baukostenberechnung.

Bauvorbescheid als Annahme

Für diese Darstellung wird ein gültiger positiver Bauvorbescheid angenommen, der zur gezeigten Planung passt. Das Original, die entschiedenen Fragen und Anlagen liegen noch nicht vor. Ein Vorbescheid ersetzt keine vollständige Baugenehmigung.
Entwicklungswert berechnen ↓

Planung Juli/August 2021 · ANTISTATIK / KOR BUSINESS GmbH, Blätter 2–13. Stellplatzbilanz, Brandschutz, Erschließung, Barrierefreiheit, Statik und Kosten sind für die konkrete Realisierung zu klären. Die Verwendung der Visualisierungen beschreibt die Planung; Materialität und Ausführung können abweichen.

04 / Investmentanalyse

Erträge verstehen.
Potenzial richtig bewerten.

Eine belastbare Entscheidung verbindet nachhaltige Mieten, laufende Kosten, den Zustand des Bestands und die Wirtschaftlichkeit der Erweiterung.

Viele Mieter. Ein Investment.

Das Einzelbürokonzept bringt Streuung und Managementaufwand.

Mehrere Verträge können den Ausfall eines einzelnen Mieters begrenzen. Zugleich entstehen mehr Verwaltungs-, Wechsel- und Vermietungsvorgänge. Gemeinschaftsflächen, Internet und Konferenzangebote verursachen Kosten, die in der Nettokaltmiete sauber abzugrenzen sind.

01

Ist-Ertrag zuerst bestätigen

127.680 € und 134.400 € pro Jahr stammen aus unterschiedlichen historischen Berechnungen. Keine dieser Zahlen ist durch eine aktuelle Mieterliste als heutige Nettokaltmiete bestätigt. Das Exposé nennt Angebote von 550–1.440 € pro Büro und 45 € pro Stellplatz monatlich, jeweils zzgl. USt.

02

Nachhaltigkeit der Mietverträge prüfen

Im Exposé wird eine Vertragsdauer von 24 Monaten mit Verlängerungsmöglichkeit beschrieben. Aktuelle Restlaufzeiten, Kündigungsrechte, Zahlungsstand und Mietsteigerungsregeln sind offen. Vollvermietung allein belegt keinen langfristig gesicherten Cashflow.

03

Erweiterung separat kalkulieren

Zusätzliche Mieten entstehen nach Bau und Vermietung. Für den heutigen Kaufpreisbeitrag sind Bau- und Nebenkosten, Finanzierung, Zeitbedarf, Vermietung und Entwicklervergütung abzuziehen. Konferenzflächen dürfen nicht zugleich über Büromieten und separate Erlöse doppelt angesetzt werden.

05 / Ihre Investmentrechnung

Objektertrag verstehen.
Individuell kalkulieren.

Starten Sie mit Ihrem Kalkulationspreis und Ihrer Mietannahme. Ergänzen Sie Kosten und auf Wunsch Ihre Finanzierung. Die Rechnung bildet Ihre Annahmen ab; sie bestimmt keinen marktüblichen Kaufpreis.

Objekt & Finanzierung getrennt

Die Mieten von 127.680 € und 134.400 € sind unbestätigte historische Rechenansätze. Es ist kein Kaufpreis vorausgewählt. Der operative Objektertrag wird vor Finanzierung dargestellt; Zinsen und Tilgung erscheinen erst nach Ihrer ausdrücklichen Auswahl.

01 Preis & Mietannahme
Eigene Eingabe. Der Verkaufspreis wird auf Anfrage genannt.
Ohne Betriebskosten, Serviceentgelte und Umsatzsteuer.

Beide Referenzen sind bis zum Abgleich mit der aktuellen Mieterliste keine bestätigten Ist-Mieten.

02 / Erwerbs- und Bewirtschaftungskosten ergänzen

Für eine Nettoertragsrechnung sind Ihre Kostenansätze erforderlich. Leere Felder werden nicht als null behandelt. Tragen Sie gegebenenfalls ausdrücklich 0 ein.

Beispiel aus der bisherigen Fassung: unter anderem 5 % Mietausfall, 8 % laufende Kosten und 100.000 € Anfangsinvestition. Dies sind keine belegten Objektkosten und kein festgestellter Sanierungsbedarf.

Erwerbskosten
Nach Maßnahmenprüfung; kein pauschaler Abzug.
Laufende Eigentümerkosten
Vom effektiven Ertrag; ohne Instandhaltung.

Kosten nur einmal erfassen. Umlagefähige Betriebskosten und Serviceumsätze gehören nicht in diese Nettokaltmietrechnung.

03 Individuelle Finanzierung

Der Objektertrag hängt nicht von Ihrer Finanzierungsstruktur ab. Cashflow nach Zins und Tilgung ist eine zusätzliche persönliche Liquiditätsperspektive.

Bruttomietrendite / auf Ihren Kalkulationspreis

–

Bitte eigenen Kalkulationspreis und Jahres-Nettokaltmiete eingeben oder eine historische Mietreferenz ausdrücklich wählen.

Rohertragsfaktor–
Nettoanfangsrendite inkl. ErwerbskostenKosten ergänzen
Operativer Objektertrag / Jahr–
Gesamtinvestition–

Vom Mietertrag zum Objektertrag.

Für Nettoertrag und Gesamtinvestition bitte die Erwerbs- und Bewirtschaftungskosten ergänzen.

Objektrenditen vor Finanzierung und persönlichen Steuern. Bruttomietrendite berücksichtigt keine Eigentümer- oder Erwerbskosten. Nettowerte setzen vollständige Kostenansätze voraus. Erweiterungserträge sind im Bestandsrechner nicht enthalten.

Vertiefte Analyse: eigene Zielrendite und Sensitivität

Eine Zielrendite ist Ihre individuelle Investorenanforderung. Der daraus errechnete Preis ist kein Marktwert und keine Verkaufspreisempfehlung.

Rechnerischer Preis bei Ihrer Zielrendite–

Optional eigene Zielrendite und vollständige Kosten eingeben.

Sensitivität / Bestand

Wie reagieren die Renditen?

Nettoanfangsrendite bei veränderten Kalkulationspreisen und Vollbelegungsmieten. Eine Zelle übernimmt die zugehörigen Annahmen.

Bitte zuerst die Bestandsrechnung vervollständigen.

Formeln, Datenbasis und Grenzen der Rechnung

Bruttomietrendite / Faktor
Jahres-NKM ÷ Kalkulationspreis. Rohertragsfaktor = Kalkulationspreis ÷ Jahres-NKM.

Operativer Objektertrag
Jahres-NKM × (1 − Mietausfall) × (1 − laufende Kostenquote) − Instandhaltung − weitere laufende Eigentümerkosten.

Gesamtinvestition / Nettorendite
Kalkulationspreis × (1 + prozentuale Erwerbskosten) + Anfangsinvestition + weitere Erwerbskosten. Nettoanfangsrendite = operativer Objektertrag ÷ Gesamtinvestition.

Finanzierung nur bei Auswahl
Darlehen = Kalkulationspreis × Darlehensquote. Zinsen und anfängliche Tilgung werden jeweils separat auf das Darlehen angesetzt.

Liquidität und Rückzahlung
Überschuss vor Tilgung = Objektertrag − Zinsen. Cashflow nach Tilgung = Objektertrag − Zinsen − Tilgung. Tilgung ist keine frei verfügbare Ausschüttung.

Keine Marktwertermittlung
Die Rechnung bestimmt keine Marktpreisgrenze. Mieten, Kosten, Zustand und Erweiterung sind objektbezogen zu prüfen. Keine zugesicherten Erträge; keine persönliche Steuerrechnung, Wertsteigerungsprognose oder IRR.

Rechnerdarstellung überarbeitet am 15.10.2026. Begriffsabgrenzung: Rohertrag / Reinertrag und Bewirtschaftungskosten nach ImmoWertV. Bei Vorsteuerabzug Kosten auf eine konsistente Netto-/Bruttobasis umstellen; die Courtage ist zunächst inklusive MwSt. angegeben.

06 / Entwicklung kalkulieren

Was kann die Erweiterung
heute beitragen?

Ergänzen Sie ein eigenes Projektbudget, Mieten und Zeitbedarf. Erst danach wird der mögliche heutige Entwicklungsbeitrag berechnet. Ein Wert nach Fertigstellung ist noch kein heutiger Mehrwert.

Eigenes Erweiterungsszenario kalkulieren

Alle Beispielwerte werden erst auf Wunsch geladen. Das Beispiel verwendet ein frei gewähltes Baukostenbudget von 1,50 Mio. €; es ist keine aktuelle Kostenberechnung.

14 / 18 / 20 €/m² sind Szenariowerte aus dem Memorandum. Konferenzflächen nur einbeziehen, wenn dieser Ertrag separat erreichbar und in den Büromieten nicht bereits enthalten ist.

Beim Rohertragsfaktor basiert der Endwert auf der Jahres-NKM vor Bewirtschaftungskosten. Die folgenden Mietausfall- und Kostenansätze verändern den ausgewiesenen Nettoertrag; auf Endwert und Residual wirken sie bei der Methode „Kapitalisierung des Nettoertrags“.

Das Baukostenbudget ist frei gewählt und keine aktuelle Kostenschätzung. Alle Kosten sind auf derselben Netto-/Bruttobasis einzugeben. Die Raumfläche von 588,20 m² darf nicht ungeprüft als BGF verwendet werden.

Szenario / heutiger Residualbetrag

–

Bitte eigene Annahmen ergänzen. Ohne Kosten- und Mietansatz wird kein Entwicklungsbetrag ausgegeben.

Der 18-fache Jahresertrag.

–

Negativer Residualbetrag bedeutet: Unter diesen Annahmen entsteht kein positiver wirtschaftlicher Erweiterungsbeitrag. Er wird nicht automatisch vom Bestandswert abgezogen. Der Rechner addiert Erweiterung und Bestand nicht ungeprüft zu einer Kaufpreisempfehlung.

So entsteht der heutige Entwicklungsbeitrag

Endwert = zusätzliche Jahres-NKM × Faktor oder nachhaltiger zusätzlicher Nettoertrag ÷ Exit-Rendite. Davon gehen Baukosten, Baunebenkosten, Reserve, Vermietungs-/Projektkosten, modellhafte Finanzierung, Verkaufskosten und Entwicklervergütung ab. Der verbleibende Betrag wird über die eingegebene Zeit abgezinst.

Finanzierung: 50 % der Projektkosten vor Finanzierung × Zinssatz × Jahre. Abzinsung betrifft ausschließlich den verbleibenden Residualbetrag; Baufinanzierung und Residual-Abzinsung werden so getrennt behandelt. Erwerbskosten für einen zusätzlichen Entwicklungskaufpreis wären anschließend separat zu berücksichtigen; sie sind in diesem Projektresidual noch nicht enthalten.

Der angenommene gültige positive Bauvorbescheid reduziert Planungsunsicherheit in seinem tatsächlichen Entscheidungsumfang. Ein positiver Preisbeitrag hängt weiterhin von genehmigungsfähiger Ausführung, Kosten und nachhaltig erreichbaren Erträgen ab.

Standort / Berliner Norden

Gewerblich geprägt.
Regional angebunden.

Hohen Neuendorf liegt unmittelbar nördlich von Berlin. B 96, A 111 und A 10 erschließen den regionalen Wirtschaftsraum. S-Bahn- und Regionalbahnanschlüsse bestehen im Stadtgebiet beziehungsweise im Umfeld.

Die Mikrolage an der Gewerbestraße eignet sich für Nutzer, die eigenständige Räume, ein betriebliches Umfeld und Stellplätze verbinden möchten. Konkrete Fußwege und Fahrzeiten sind objektbezogen zu prüfen.

Standort auf Google Maps öffnen ↗
Gewerbestraße 23–2416540
Hohen Neuendorf.

Landkreis Oberhavel
Gemarkung Bergfelde

07 / Nächster Schritt

Lassen Sie uns
über das Investment sprechen.

Gerne besprechen wir die Liegenschaft, den Unterlagenstand und Ihre Anforderungen an Ertrag, Erwerbsstruktur und Entwicklung.

Die E-Mail-Schaltfläche öffnet Ihr E-Mail-Programm. Eine Nachricht wird erst durch Ihren Versand übermittelt.

RON SCHUMACHER · Immobilienberatung · Projektentwicklung

GREEN URBAN solutions GmbH

+49 170 7290782ron.schumacher@green-urban.com

Oranienburger Straße 31
16540 Hohen Neuendorf

ron-schumacher.com ↗

Originalunterlagen / Download

Rendite berechnen ↗Kontakt ↗